El Indicador de Confianza del Consumidor (ICC), elaborado por el INEGI y el Banco de México, cerró septiembre de 2026 en 45.1 puntos, con una caída mensual de 1.2 y una anual de 1.0. Los cinco componentes que lo integran retrocedieron en el mes, un dato que por sí solo ya invita a la cautela. Pero el verdadero hallazgo está en la anatomía del descenso, donde el optimismo doméstico y el pesimismo nacional empiezan a separarse.
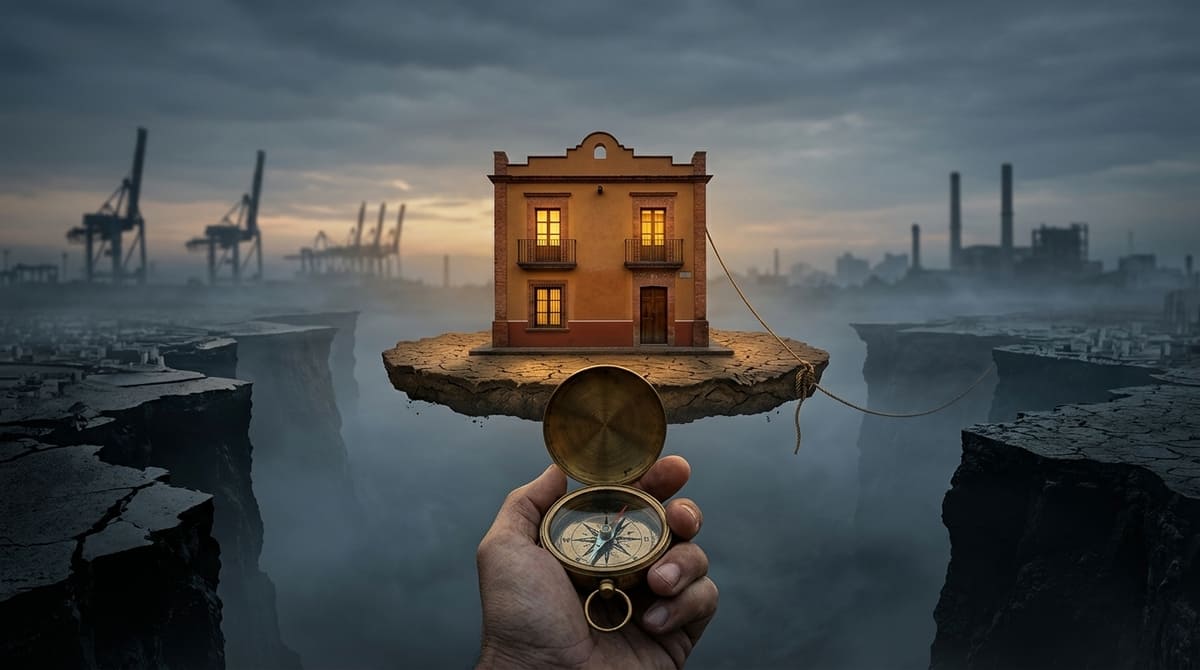
Compárense los extremos. La percepción sobre la situación económica del hogar frente a hace un año se ubica en 52.0 puntos, con un alza anual de 0.2. La posibilidad de comprar bienes durables, en 32.0, también avanza 0.1 respecto de septiembre de 2025. En cambio, la situación económica del país hoy cae 1.9 puntos en un año y la esperada a doce meses, 2.7. El mexicano promedio sostiene que su casa resiste, mientras desconfía de la economía que la rodea.
Esa brecha plantea una contradicción incómoda para el discurso oficial de estabilidad. Si los hogares no perciben deterioro propio pero sí colectivo, la lectura puede ser doble. Una, favorable al gobierno: el bolsillo individual, amortiguado por transferencias, remesas y un mercado laboral aún funcional, no ha sufrido el golpe que anticipan los pronósticos. Otra, más crítica: la ciudadanía descuenta que ese colchón es frágil y que el entorno nacional, marcado por el bajo crecimiento y la incertidumbre, terminará por alcanzarla.
Los datos sobre empleo respaldan la segunda hipótesis. La expectativa sobre la situación laboral del país en los próximos doce meses se ubica en 44.5 puntos, con una baja anual de 2.8, la mayor de todas las series complementarias. No es un temor abstracto al ciclo económico: es una anticipación concreta de que el trabajo escaseará. Coincide, además, con la caída anual de 1.5 puntos en la intención de comprar automóvil y de 1.2 en la de adquirir, construir o remodelar vivienda. Cuando las familias posponen los compromisos de largo plazo, revelan qué tan lejos ven el horizonte.
Tampoco la inflación da tregua a la narrativa de normalidad. El indicador sobre expectativas de precios se sitúa en 17.3 puntos, con descenso mensual de 0.6. Conviene recordar que, por construcción, un nivel bajo en esta serie implica que los hogares esperan que los precios suban con fuerza. Que se mantenga en niveles reducidos confirma que el temor al costo de la vida persiste, aunque la inflación general haya dejado de ser el tema dominante del debate público.
Hay, sin embargo, matices que obligan al rigor. El ICC se mueve en un rango estrecho desde 2023 y su tendencia-ciclo se mantiene cercana a los 45 puntos, muy por encima del desplome de 2020. Una caída mensual de poco más de un punto, en una encuesta con 2,336 viviendas urbanas y un error máximo esperado de 15%, no debe leerse como presagio de crisis. El propio documento advierte que el nivel de confianza estadística es de 90%. Quien convierta un tropiezo mensual en sentencia apocalíptica comete el mismo error que quien lo descarta como ruido.
Aun así, la dirección importa más que la magnitud. Los componentes ligados al país, los que miden la expectativa colectiva, acumulan un deterioro anual que el entusiasmo del hogar no compensa. La confianza, en economía, es un activo que se gasta más rápido de lo que se repone, y su erosión suele anticipar decisiones de consumo e inversión antes de que aparezcan en las cifras duras.
El debate de fondo es incómodo para todos. Al gobierno le corresponde explicar por qué la estabilidad macroeconómica no se traduce en expectativas de crecimiento. A sus críticos, por qué el consumo y el empleo no han reflejado todavía el pesimismo que anuncian. Entre ambas posturas, el consumidor emite su veredicto: resiste hoy, desconfía del mañana y, mientras tanto, pospone.