El primer semestre de 2026 dejó en el mercado de vivienda una estabilidad que no conviene confundir con recuperación. Según la Situación Inmobiliaria de BBVA Research, los institutos públicos y la banca originaron 232.3 mil créditos hipotecarios, apenas 0.3% más que un año antes, mientras que el monto financiado cayó 0.1% en términos reales. El discurso oficial anuncia un cambio de época; las cifras describen un mercado quieto que depende de un solo motor.
Un motor encendido y otro apagado
En adquisición de vivienda, los institutos públicos elevaron 2.4% el número de créditos y 5.1% real el monto. La banca comercial hizo lo contrario: redujo 2.4% las operaciones y 4.8% los montos. En interés social, el crédito bancario sigue cerca de 17.8% por debajo del nivel de hace un año. El informe añade un dato incómodo: los cofinanciamientos, que permiten sumar recursos del Infonavit y de un banco para comprar una casa de mayor valor, cayeron 4.6%. BBVA Research lo interpreta como falta de coordinación entre los actores. El programa insignia necesita a la banca privada, y la banca privada no acude.
El récord de papel
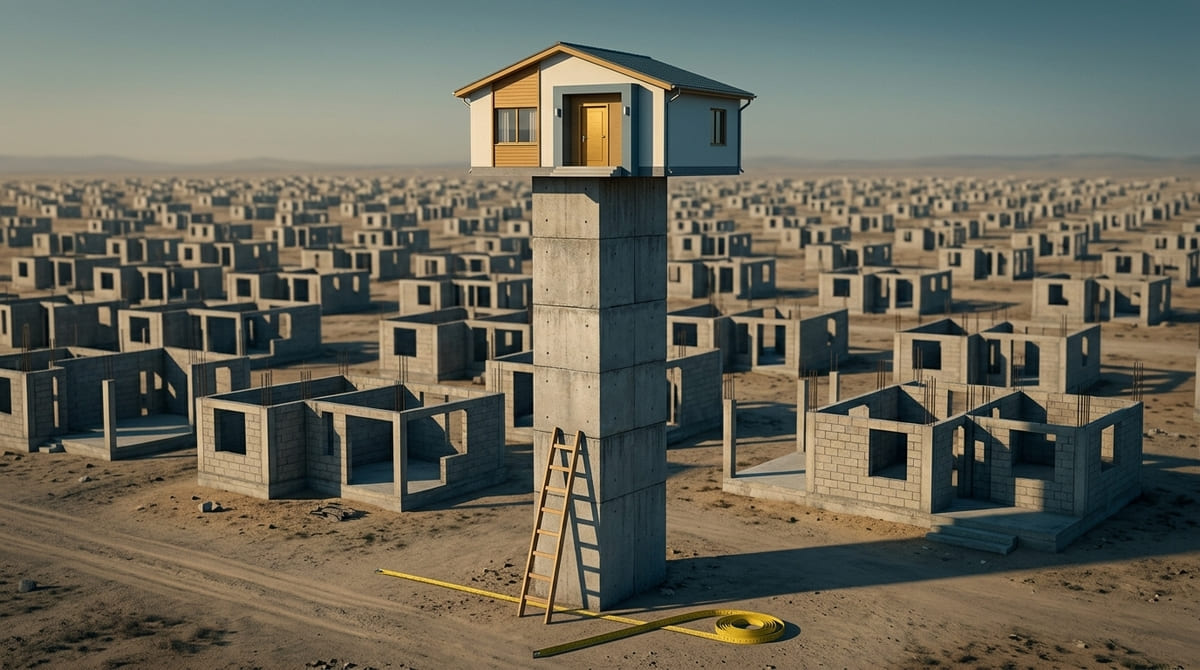
El registro de proyectos creció 200.7% y superó las 250 mil viviendas, con el interés social pasando de 16.7% a 73% del total. El inventario se acerca a las 390 mil unidades, casi el doble que dos años atrás. Sin embargo, 109.2 mil viviendas registradas tienen avance de obra nulo y otras 45 mil apenas rebasan el arranque. El gobierno federal, con otra métrica, reporta 667 mil viviendas contratadas, 277 mil en obra y 89 mil asignadas a familias. Son indicadores distintos y no sumables, pero coinciden en algo: el anuncio avanza más rápido que la llave entregada. La propia Conavi prevé entregar sus primeras 50 mil viviendas hacia finales de 2026.
Precios que huyen del salario
Entre 2016 y 2025, el Índice SHF acumuló un alza de 108.5%, frente a 25.0% del ingreso laboral por hogar. En 2026 los precios siguen subiendo 7.9% en el semestre, y la vivienda económico-social se encareció 10.0%, justo el segmento al que apunta la política pública. La tasa hipotecaria ronda 10% aunque la de referencia bajó a 6.5%. Además, el empleo formal de menos de tres UMA cayó 13.6%, mientras el de tres a seis UMA creció 15.6%. La demanda que se fortalece no es la que el programa dice atender.
Disponibilidad no es asequibilidad
La cobertura de oferta de interés social equivale a 18 meses de operaciones financiadas (151.8%), frente a 88.3% del mercado total. Parecería abundancia, pero BBVA Research advierte que un inventario elevado puede reflejar restricciones de ingreso y de crédito, no sobreoferta. Tamaulipas y Chiapas superan 160% de cobertura total; la Ciudad de México apenas llega a 19.9%, aunque el propio informe aclara que su fuente puede no captar toda la oferta de ese mercado. Sobran casas donde faltan compradores con crédito, y faltan donde la demanda sí existe.
Dos lecturas en tensión
Los defensores del programa tienen argumentos. Vivienda para el Bienestar arrancó en agosto de 2025, la construcción tiene rezagos largos y BBVA Research anticipa que 2027 podría ser favorable si los registros se convierten en vivienda terminada. La Sedatu sostiene, además, que busca revertir una caída en la producción de vivienda social que venía desde 2012.
Los críticos responden con el mismo informe: la originación total crecería entre 0% y 2% en 2026, la morosidad bancaria sube aunque desde niveles bajos y la presión sobre las finanzas públicas ha reducido el espacio fiscal. Un programa que descansa en financiamiento público, en un mercado donde los precios superan por mucho a los ingresos, enfrenta una paradoja: construir más no abarata por sí solo.
¿Qué ocurrirá en 2027 si las casas terminadas llegan a un mercado donde el salario sigue sin alcanzar al precio y el respaldo público ya no puede crecer?