La política económica mexicana enfrenta un dilema que los discursos oficiales prefieren no nombrar: el crecimiento manufacturero se sostiene menos por decisiones internas que por la inercia de un vecino que empieza a titubear. El Monitor de Manufactura publicado por BBVA Research el 21 de septiembre confirma una atonía persistente que contradice la narrativa triunfalista sobre el nearshoring como motor autosuficiente de la economía nacional.
Un crecimiento que no crece
El Indicador Multidimensional de la Manufactura (IMM BBVA Research) avanzó 3.2% anual en agosto, prácticamente calcado del promedio del primer semestre (3.1%). No es una aceleración; es una meseta. Y esa meseta ocurre justo cuando el gasto en vehículos y autopartes en Estados Unidos retrocede 1.3% anual entre julio y agosto, según datos del Bureau of Economic Analysis. La dependencia estructural de México respecto al ciclo automotriz estadounidense —celebrada durante años como ventaja geográfica— se revela ahora como vulnerabilidad directa: cuando Detroit tose, Saltillo y Puebla resfrían.
Las cifras del INEGI son más incómodas todavía. La producción manufacturera acumula una caída de 0.7% anual a julio, con diecisiete de veintiún subsectores por debajo de su nivel de enero de 2025, dos más que el mes anterior. La fabricación de prendas de vestir se desploma 10.7%, la industria de la impresión 7.8%, los aparatos eléctricos 6.5%. El deterioro no es puntual: es transversal y se profundiza mes con mes.
La coartada de la inteligencia artificial
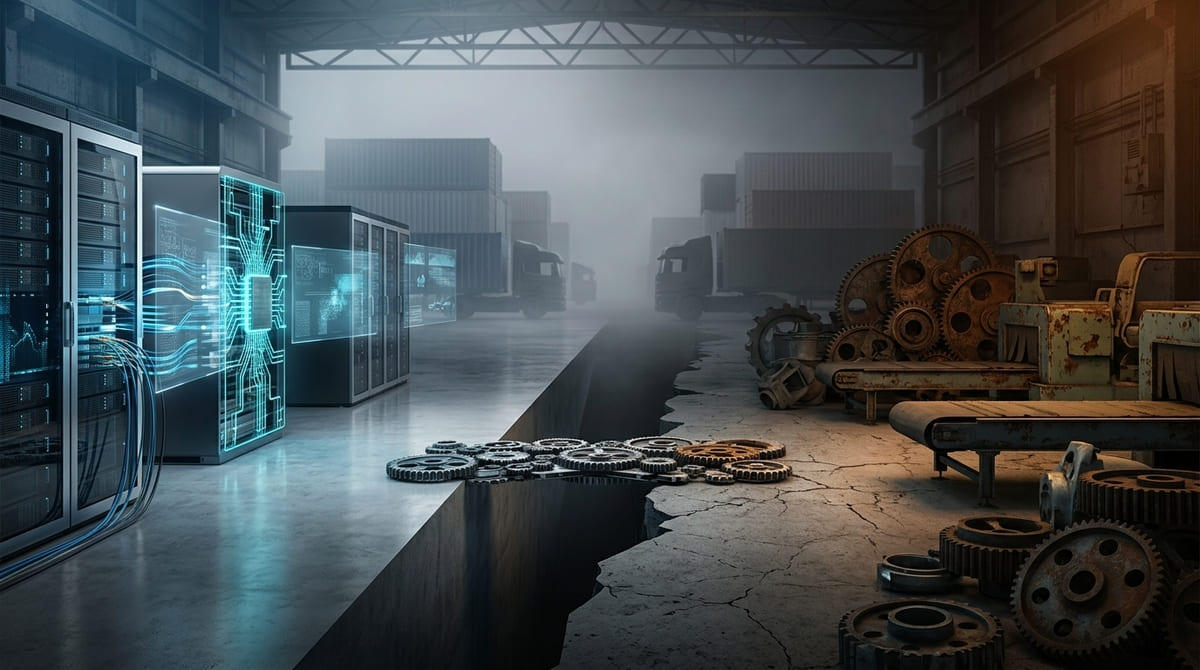
Frente a este panorama, BBVA Research ofrece una tabla de salvación: el segmento de equipo de cómputo y telecomunicaciones, impulsado por la integración de México en las cadenas de suministro de la inteligencia artificial estadounidense, compensaría parcialmente la debilidad automotriz. Los números respaldan parte de esa tesis —ese segmento opera al 96% de capacidad utilizada, el nivel más alto de toda la manufactura, con un crecimiento acumulado de 7.2% sobre enero de 2025—, pero conviene preguntarse si un país puede edificar su discurso de recuperación industrial sobre un solo segmento tecnológico mientras diecisiete de veintiuno se hunden.
Aquí se abre la primera contradicción de fondo: el gobierno mexicano ha promovido el nearshoring como fenómeno horizontal, capaz de derramar beneficios sobre toda la planta productiva nacional. Los datos de BBVA desmienten esa horizontalidad. La relocalización beneficia de manera concentrada a maquinaria y equipo (+8.6% sobre enero de 2025) y a cómputo y comunicaciones, mientras textiles, prendas de vestir, muebles y papel —sectores intensivos en empleo, no en capital— se contraen sin freno visible. El nearshoring, lejos de ser panacea nacional, opera como fenómeno selectivo que profundiza asimetrías regionales y sectoriales ya existentes.
Inversión cautelosa, discurso optimista
El propio informe reconoce que “la prolongada debilidad de la demanda interna y la persistente cautela en las decisiones de inversión seguirán limitando el crecimiento del sector”. Esta frase, dicha entre líneas técnicas, constituye en realidad una crítica indirecta al clima de certidumbre jurídica y regulatoria que el actual ciclo político ha ofrecido a los inversionistas. La cautela no es abstracta: responde a la revisión pendiente del T-MEC, a la incertidumbre arancelaria bajo la administración Trump, y a señales regulatorias internas que analistas como Guillermo Ortiz han vinculado también con el deterioro institucional y la narcoviolencia.
La proyección de BBVA hacia una “recuperación moderada” en 2027 funciona, en este contexto, como un acto de fe más que como una certeza estadística. Se apuesta a que la demanda externa de IA compense lo que la demanda interna mexicana no logra generar por sí sola. Esa apuesta traslada la responsabilidad del crecimiento fuera de las fronteras nacionales, exhibiendo la fragilidad de un modelo que depende de decisiones ajenas —la Reserva Federal, el gasto de consumo estadounidense, la geopolítica tecnológica entre Washington y Pekín— más que de una estrategia industrial soberana.
¿Puede México seguir llamando “milagro del nearshoring” a un fenómeno que solo sostiene a cuatro de veintiún subsectores mientras el resto se desangra en silencio?