El INEGI informó este 22 de octubre que la tasa de desocupación de septiembre fue de 2.8 por ciento, frente a 3.0 un año atrás. Quien se quede en esa cifra leerá una buena noticia. Quien abra el resto del boletín encontrará otra historia.
La población económicamente activa sumó 61.7 millones de personas, 359 mil menos que en septiembre de 2025. La ocupada bajó 267 mil, hasta 60.0 millones. La tasa de participación cayó de 59.6 a 58.5 por ciento, mientras la población no económicamente activa creció 1.7 millones. El desempleo no descendió porque se creara trabajo, sino porque más personas salieron de la medición. Hay 5.5 millones disponibles para trabajar que no buscan empleo y que, por definición, no cuentan como desocupadas.
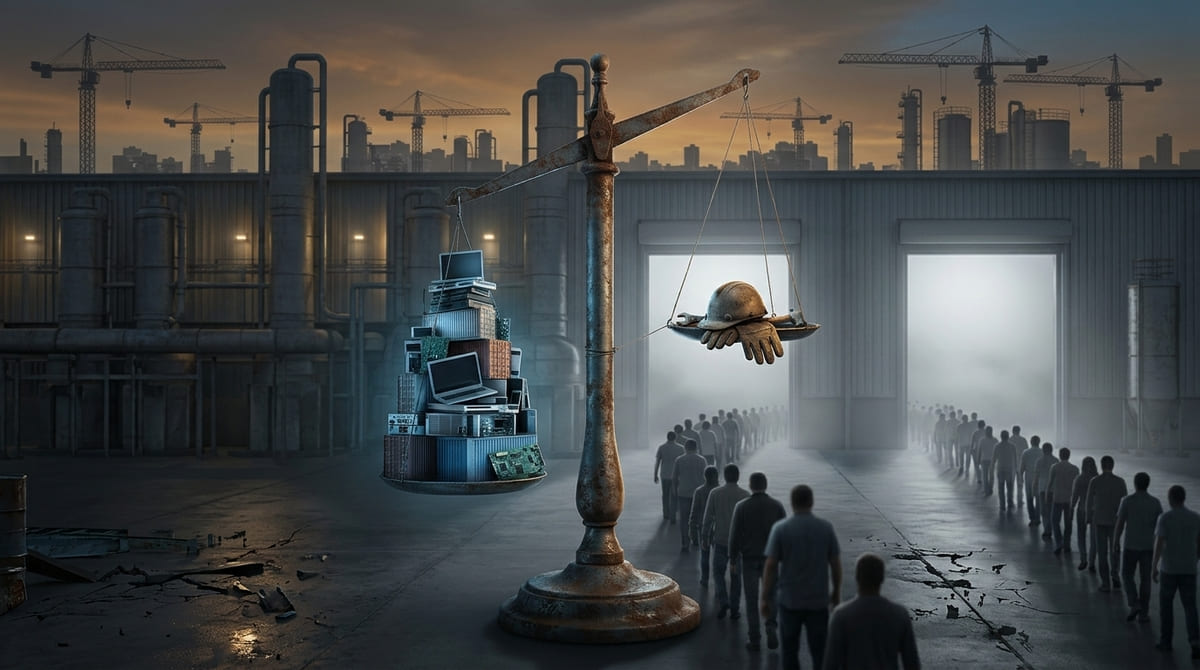
Gabriela Siler, analista de Banco Base, calificó la pérdida de empleo como “una muy mala noticia”, que contrasta con el crecimiento del PIB del tercer trimestre anticipado por el Indicador Oportuno de la Actividad Económica. Su hipótesis es que el impulso vino de exportaciones de equipo de cómputo, de bajo valor agregado por unidad, que no se traducen en plazas. Eso explicaría también la caída del consumo que anticipa el indicador. Recordó que desde 2020 no se registraba pérdida de empleo en el acumulado anual. Aquí está el primer punto de fricción: un producto que crece sin empleo obliga a preguntar para quién crece la economía.
La composición del empleo agrava la duda. Los trabajadores subordinados y remunerados disminuyeron 782 mil, mientras los de cuenta propia aumentaron 510 mil. La tasa de trabajo asalariado cayó de 66.6 a 65.8 por ciento. La informalidad laboral bajó de 54.9 a 54.3 por ciento, lectura favorable que el discurso oficial puede capitalizar. Pero la ocupación en el sector informal, que agrupa a quienes trabajan en unidades sin registro contable, subió 0.7 puntos y alcanzó 17.6 millones de personas. Entre los subocupados, los cuenta propia ya son 46.5 por ciento, 5.5 puntos más. Menos informalidad en la definición amplia convive con más microunidades familiares de supervivencia.
El terreno salarial exige cautela. La proporción de ocupados que gana entre uno y dos salarios mínimos pasó de 26.3 a 33.2 por ciento, unos cuatro millones de personas. Sería tentador presentarlo como mejora de ingresos. Sin embargo, el INEGI aclara que la comparación usa salarios mínimos equivalentes con base en enero de 2026, y que los ocupados sin ingreso especificado cayeron de 14.8 a 9.2 por ciento, 3.4 millones menos. Buena parte del salto puede ser reclasificación estadística, no ingreso nuevo. Además, 44.8 por ciento de los ocupados sigue ganando hasta un salario mínimo y la tasa de condiciones críticas de ocupación subió de 37.3 a 37.5 por ciento.
Por sectores, perdieron ocupación la agricultura (199 mil), el comercio (191 mil) y la construcción (167 mil). Ganaron los servicios profesionales, financieros y corporativos (195 mil) y los servicios diversos (136 mil). La brecha por sexo es notable: la ocupación masculina cayó 845 mil y la participación de los hombres bajó 2.4 puntos, mientras las mujeres ganaron 578 mil empleos. Además, quienes buscan trabajo tardan más: los desocupados por más de un año pasaron de 1.6 a 3.3 por ciento. Hay menos desempleo, pero más prolongado.
Los defensores de la lectura optimista tienen argumentos: la desocupación desestacionalizada es de 2.6 por ciento, la subocupación baja de 7.3 a 6.7 y la informalidad retrocede. Los escépticos responden que una tasa baja pierde significado cuando se alimenta de la salida de personas del mercado y de ocupaciones precarias. La cifra desestacionalizada de participación, que cayó 0.8 puntos en un mes, les da la razón en parte.
Conviene recordar que se trata de un solo mes y de una encuesta muestral. El próximo dato, el 26 de noviembre, dirá si es un tropiezo o una tendencia. Mientras tanto, el debate de fondo permanece: si el crecimiento no genera empleos de calidad, el éxito macroeconómico y la experiencia cotidiana de millones de hogares siguen siendo dos países distintos.