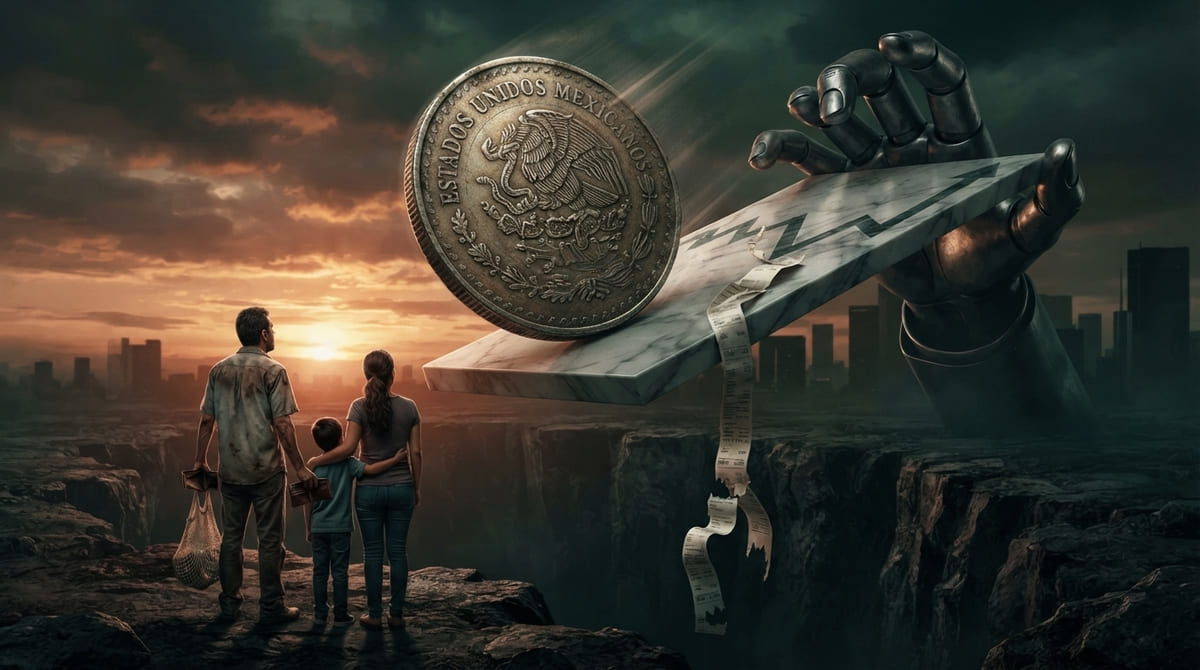
La moneda mexicana cerró la semana con una depreciación de 3.47%, equivalente a 64.4 centavos, y cotiza alrededor de 19.18 pesos por dólar. Es la mayor caída semanal desde el 2 de agosto de 2024 y el nivel más débil desde el 23 de junio de 2025. Durante meses se vendió la fortaleza del peso como prueba de solidez macroeconómica. Hoy esa narrativa enfrenta su primera prueba seria.
Una caída con raíces externas
Según la analista Gabriela Siller, de Banco Base, el proceso de depreciación no ha terminado. Las razones tienen poco que ver con decisiones internas. Se espera que la Reserva Federal de Estados Unidos suba su tasa en diciembre, mientras que el Banco de México podría recortar la suya en 2027. Con ello se estrecha el diferencial de tasas, el atractivo que sostiene a las inversiones en pesos.
A esto se suman las pérdidas del sector tecnológico en los mercados de capitales. Los inversionistas necesitan liquidez y la obtienen retirándose de otros mercados, entre ellos los emergentes. México paga así el precio de un tropiezo ocurrido a miles de kilómetros.
La contradicción de fondo
Aquí está el primer punto de fricción. Un país que presume estabilidad macroeconómica descubre que su moneda depende, en buena medida, del ánimo de capitales que no controla. La fortaleza del peso en los últimos años se apoyó en tasas altas, no en un salto de productividad. Cuando cambia el entorno de tasas, la fortaleza se revela prestada.
Del mínimo anual de 16.8576 al máximo de 19.1901 pesos por dólar, la moneda acumula una depreciación de 13.84%. Es un movimiento amplio para un periodo que se describía como de calma cambiaria. Quien celebró el peso fuerte como logro propio tendrá que explicar por qué el retroceso sería, ahora, un asunto meramente externo.
El efecto sobre los precios
La depreciación es un riesgo al alza para la inflación. De mantenerse, el impacto en un horizonte de doce meses sería de 0.61 puntos porcentuales. Eso eleva la probabilidad de que la inflación general supere 4% anual en octubre y noviembre de 2027. Ese nivel rebasa el límite superior del intervalo de variación que rodea la meta de 3% del banco central.
Surge entonces un dilema de política monetaria. Si Banxico recorta tasas mientras la Fed las sube, el diferencial se reduce, la moneda se debilita y la inflación se encarece. Si en cambio frena los recortes para defender el peso, encarece el crédito y enfría una economía que no está para sobresaltos. Cualquier camino tiene un costo, y alguien tendrá que asumirlo.
Ganadores y perdedores
Un peso débil no perjudica a todos por igual. Favorece a los exportadores y a las familias que reciben remesas, que obtienen más pesos por cada dólar. Castiga a quienes importan insumos, combustibles o alimentos, y a quienes tienen deudas en dólares. En un país donde buena parte del consumo básico depende de cadenas externas, el costo termina en el supermercado, la gasolinera y el recibo de las tarjetas de crédito.
La paradoja es incómoda. Las remesas, que durante años se presentaron como colchón del bienestar, ganan poder de compra frente al dólar, pero ese alivio se diluye si los precios internos suben más rápido. El hogar recibe más pesos y compra menos con ellos.
La dimensión política
La fecha elegida por Siller no es menor: octubre y noviembre de 2027 quedan a pocos meses de las elecciones intermedias. Una inflación por encima de 4% en ese tramo introduciría un factor de desgaste que ningún programa social compensa con facilidad. Es una lectura de este análisis y no una proyección de la analista, pero el calendario económico y el electoral empiezan a cruzarse.
Para la oposición, el episodio ofrece munición. Para el oficialismo, un reto de comunicación: explicar que el origen es externo sin parecer indiferente ante un golpe que se siente en lo cotidiano. Ambos bandos tendrán la tentación de simplificar. La realidad es más compleja: una moneda sensible a decisiones ajenas, un banco central ante un dilema real y ciudadanos que absorben el costo sin haber participado en ninguna decisión.
Una pregunta abierta
La pregunta que queda es cuánto margen tiene México para amortiguar choques que no provocó. Las reservas, la disciplina fiscal y la credibilidad del banco central son defensas valiosas, pero no infinitas. Mientras el dólar siga fortaleciéndose y el capital busque refugio, el bolsillo de los mexicanos seguirá siendo la última línea de defensa. Es una posición que nadie eligió y que, sin embargo, casi todos ocupan.