El PEF 2027 protege el gasto social con deuda, mientras reduce el margen para invertir y planear a largo plazo
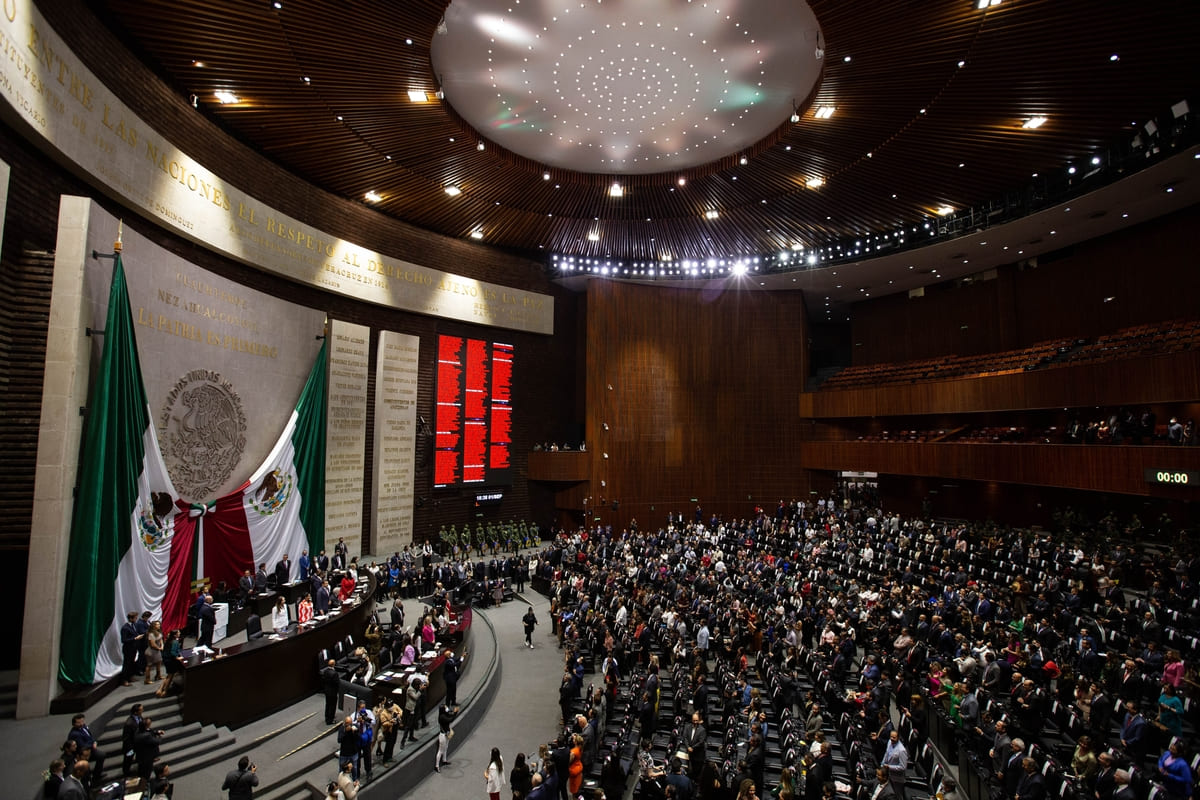
El PEF 2027 aprobado por la Cámara de Diputados representa la consolidación de un plan político que busca la continuidad del régimen. Con un gasto neto de 10.636 billones de pesos, la Comisión de Presupuesto y Cuenta Pública y luego el pleno aprobaron un dictamen que conserva casi intacta la propuesta original de Hacienda. El control político, por tanto, no reside en el tamaño del gasto, sino en quién controla los márgenes discrecionales y qué instituciones absorben el costo del ajuste.
El proceso parlamentario confirma un patrón ya conocido del actual régimen, en la que la iniciativa del Ejecutivo se aprueba con modificaciones mínimas, casi simbólicas. Tras semanas de análisis, foros de consulta y cientos de reservas en comisiones y el pleno, el dictamen mantuvo la estructura original y solo incorporó ajustes marginales, específicamente en el INE. Lo anterior evidencia que frente a una aplanadora el margen real de negociación legislativa es prácticamente nulo.
El recorte al INE por 6,000 millones de pesos, si bien no es extraordinario, ocurre en un momento crítico y de alto interés político. El 2027 será año de elecciones intermedias, con renovación de 17 gubernaturas, 500 diputaciones federales y cientos de cargos municipales. Cabe destacar que los recursos liberados por el recorte al INE se reasignan a prioridades del oficialismo. Destacan 3,000 millones para “La Escuela es Nuestra”, así como recursos para Semarnat, la SICT y la Segob, además de programas para mujeres y promoción turística. Esta redistribución refuerza la narrativa de un gobierno “humanista”, pero oculta una realidad incómoda en donde el gasto social se financia, en parte, con recortes a instituciones autónomas y con mayor endeudamiento, no con una reforma fiscal estructural.
El gasto social es el componente más grande del presupuesto y el más protegido. Educación, Salud, IMSS-Bienestar y Bienestar suman 1.54 billones de pesos; si se agregan las aportaciones a la seguridad social destinadas a financiar las pensiones, el monto asciende a 3.2 billones, casi uno de cada tres pesos del gasto neto (30 %). El rubro crece 4.1% real, más de tres veces el aumento del gasto total (1.1%) y explica la mitad del incremento del presupuesto. Pero buena parte es inercial: el Gobierno Federal destina 890 mil millones a las pensiones del IMSS en curso de pago y el ramo de Bienestar que concentra los programas de apoyo directo crece apenas 0.1% real.
El principal riesgo del presupuesto radica en su rigidez y en su escasa contribución al crecimiento, debido a los compromisos y prioridades de gasto. Los ramos generales, que reúnen participaciones, aportaciones, seguridad social y deuda, concentran 57% del gasto neto y explican 81% del incremento anual. En este contexto destaca el ramo de Energía que cae 69% en términos reales. La caída se debe a una reducción de las transferencias directas a Pemex, destinadas a amortizar deuda. Este ajuste no significa un ahorro ya que el gasto neto total crece 1.1% real y los requerimientos financieros del sector público apenas pasan de 4.1% a 3.9% del PIB.
Además, con ingresos proyectados de 9.2 billones de pesos y un endeudamiento de 1.7 billones, el costo financiero de la deuda absorberá 1.575 billones de pesos, equivalente al 15% de todo el presupuesto federal. Este monto, destinado exclusivamente a cubrir intereses, comisiones y otros gastos de la deuda acumulada, duplica la suma del presupuesto de la SEP, la Secretaría de Salud y el programa IMSS-Bienestar. El margen de maniobra, por tanto, es mínimo.
La brecha entre ingresos proyectados y gasto comprometido anticipa un escenario de tensión fiscal para 2027. Si no se alcanza la recaudación estimada —como ya ocurrió en 2026—, el ajuste no vendrá por recortes mayúsculos, sino por vías menos visibles. El ajuste podría hacerse mediante la reasignación de subejercicios y excedentes; las dependencias, además, deberán cubrir sus obligaciones sin ampliaciones líquidas. Con la prioridad puesta en el gasto social, lo más probable es que el ajuste recaiga sobre la inversión, los proveedores y más pagos diferidos.
El PEF 2027 expone al mismo tiempo las contradicciones del modelo actual, ya que se predica la austeridad, pero el gasto se financia con deuda; se critica la corrupción, pero se debilita al árbitro electoral; se promete gasto social, pero se postergan compromisos reales. Para que el presupuesto deje de ser un instrumento de control de la mayoría, se requieren al menos tres medidas: proteger la autonomía presupuestal del INE, garantizar que la recaudación estimada sea realista y abrir un debate honesto sobre la sostenibilidad de un modelo que financia el presente con deuda y posterga el costo al futuro. Solo así el PEF 2027 dejará de ser una herramienta de poder y se convertirá en un instrumento de planeación estratégica para el país.
El autor es Presidente de Consultores Internacionales, S.C.®